Правительство России на протяжении многих лет разрабатывает новые и совершенствует существующие программы социальной поддержки сотрудников различных отраслей в сфере жилищного кредитования. Одним из примеров давно и успешно реализуемого проекта является военная ипотека для МЧС, к которому относятся и работники пожарной охраны. Реализация происходит при поддержке и в партнерстве с крупнейшими кредитными организациями страны. В статье разберем законодательные акты, лежащие в основе программы, и порядок получения военной ипотеки для сотрудников МЧС в 2020 году.
Законодательство
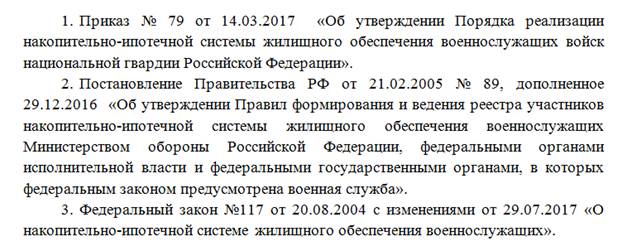
На сегодняшний день на федеральном уровне (т.е. действующие на всей территории страны) принято три основных законодательных акта в сфере военной ипотеки:
Субъекты федерации, помимо основных законов, могут принимать собственные правила в этой сфере, которые будут действовать на территории только одного региона. Реализация будет происходить за счет местного бюджета.
Все эти законодательные акты закрепляют права служащих, условия и параметры военной ипотеки, в том числе и для сотрудников МЧС в 2020 году.
Ипотека от Россельхозбанка
Главный аграрный банк активно кредитует бюджетников. Для этой категории заемщиков утверждены следующие условия:
- ставка 10,5-11,7% годовых;
- без личного страхования +1% к базовой ставке;
- срок кредитования 30 лет;
- обязательный аванс 15%;
- максимальный лимит 60 млн рублей.
Получить ипотеку в Россельхозбанке могут лица в возрасте 21-75 лет, стаж от полугода. Возможно привлечение до трех созаемщиков.
Преимущества продукта: клиент выбирает схему погашение, возможна оплата аванса материнским капиталом.
Порядок получения НИС
НИС расшифровывается как «накопительная ипотечная система». Применяется для помощи военнослужащим и сотрудникам МЧС в приобретении собственного жилья.
Важно! Вступление в систему накоплений является добровольным для одних служащих и автоматическим для других. Это зависит от звания, места прохождения службы и занимаемой должности. Сумма ежегодных отчислений за счет бюджета также зависит от этих критериев.
Очень важным и полезным для сотрудников МЧС моментом является то, что наличие у родственников или самого служащего собственного или служебного жилья не влияет на участие в НИС. Ипотеку выдают банки-партнеры ведомства. По этому продукту предусмотрены льготная стоимость и более лояльные условия.
Принцип действия системы заключается в следующем:
- Военнослужащий становится участником накопительной программы. В зависимости от должности и звания, для этого потребуется либо составить рапорт на имя руководства, либо присоединение происходит автоматически.
- На его имя открывается специальный счет, на который ежемесячно из бюджета происходят отчисления в установленном законодательством размере.
- Спустя три года служащему выдается свидетельство участника НИС.
- Этот документ дает право приобрести в ипотеку квартиру на вторичном или первичном рынке, дом с земельным участком. Накопленные средства же используются как первоначальный взнос по военной ипотеке.
Погашается долг также за счет накоплений. Государство продолжает пополнять персональный счет служащего до момента его увольнения.
Участие в программе не ограничивает географию возможной покупки. Сотрудник МЧС может купить в ипотеку объект, находящейся в любом из субъектов федерации, как на вторичном рынке, так и в новостройках. Привязки к месту прохождения службы или регистрации нет. Срок участия – три года – является минимальным. Служащий имеет право участвовать в программе столько, сколько ему будет необходимо.
Какие документы понадобятся
Чтобы стать участником накопительной системы по ипотеке работник МЧС должен предоставить рапорт о включении в программу. Для присвоения ему личного номера участника также потребуется копия паспорта и контракта. После окончания трехлетнего срока выдается свидетельство участника.
Внимание! Примерную форму рапорта о включении в НИС загрузите здесь.
Ипотека от Газпромбанка
Денежные средства на покупку жилья на вторичном и первичном рынке недвижимости в этом учреждении предоставляют на таких условиях:
- ставка 10,5% годовых;
- при отказе от личного страхования ставка повышается на 1%;
- срок выплаты долга равен 30 лет;
- обязательный аванс 10%;
- максимальный лимит 60 млн рублей.
Газпромбанк выдает кредит лицам, возраст которых 20-65 лет. Их общий стаж должен составлять не менее 12 месяцев. На последнем месте работы клиент трудоустроен не менее полугода.Преимущества: заемщик самостоятельно выбирает схему погашения (аннуитет или стандарт), невысокий первоначальный взнос.
Порядок получения ипотеки для сотрудников МЧС
Полный цикл покупки квартиры за счет заемных средств с использованием накоплений НИС состоит из следующих этапов:
- Вступление работника МЧС в программу путем составления письменного заявления на имя руководителя.
- Включение сотрудника в реестр с присвоением ему персонального номера участника.
- Ожидание окончания трехлетнего срока.
- Получение свидетельства участника НИС.
- Выбор банка и квартиры.
- Заключение ипотечного соглашения, предварительного договора купли-продажи недвижимости, оформление полиса страхования.
- Передача документов в Росвоенипотеку – гос.орган, осуществляющий контроль за накоплениями и производящий расчет.
- Проверка документов и заключение основного договора покупки квартиры.
- Окончательные расчеты с продавцом.
Какие документы потребуются
Для совершения сделки по ипотеке сотруднику МЧС потребуются:
- Анкета на получение кредита. На нашем портале можно загрузить бланки для заполнения анкеты для Сбербанка и ВТБ.
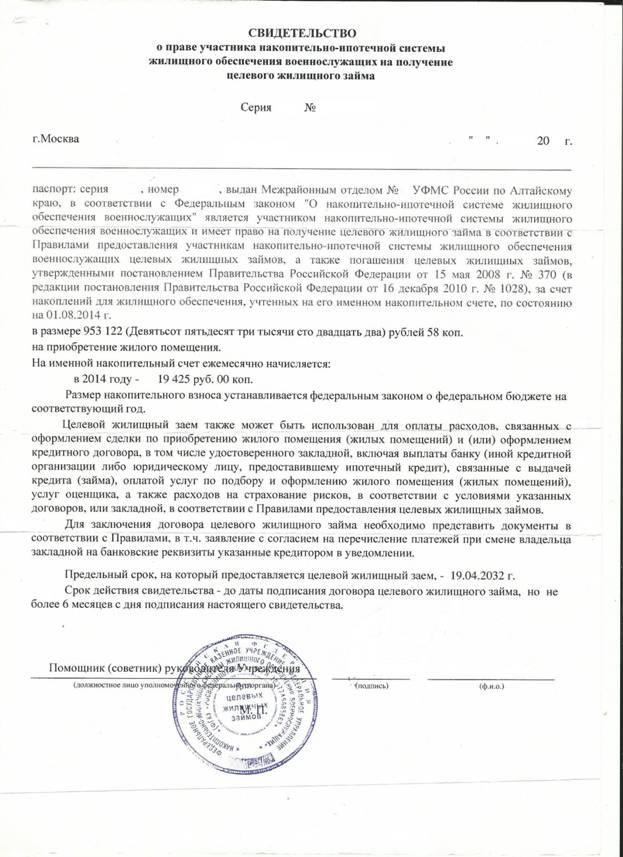
- Свидетельство на право получения целевого жилищного займа.
- Документы на покупаемую квартиру. Подробный их перечень есть здесь.
Ипотека от ФК «Открытие»
Сотрудники МЧС кредит на покупку готового жилья в этом банке могут оформить на следующих условиях:
- стандартная ставка 9,8-10,2% годовых;
- для зарплатных клиентов – 10% годовых;
- срок выплаты долга 30 лет;
- обязательный аванс 15%;
- лимит до 30 млн рублей.
Воспользоваться предложением ФК «Открытие» могут физические лица в возрасте 18-65 лет, общий стаж – 12 месяцев.
Преимущества кредита: за счет материнского капитала можно оплатить первоначальный взнос; минимальный возрастной ценз для заемщика.
Куда обращаться за ипотекой сотруднику МЧС в 2020 году
Многих работников Министерства чрезвычайных ситуаций интересует вопрос, есть ли кредитные организации, в которых условия военной ипотеки значительно ниже рыночных. До недавнего времени ответ на этот вопрос был скорее отрицательным. Все банки-партнеры НИС предлагали примерно одинаковые условия кредитования, отличавшиеся от среднерыночных значений весьма незначительно. Однако в 20х числах апреля 2020 года было опубликовано интервью с зам.главы МЧС А.Чуприяном. По его словам, с двумя крупнейшими кредитными организациями – ВТБ и Сбербанком – заключено соглашение о партнерстве. Военная ипотека для МЧС в ближайшее время станет более выгодной и доступной.
В официальном заявлении новые условия озвучены не были. На горячих линиях банков конкретную информацию пока также не удалось получить. Продукты находятся в стадии разработки и запуска. Следите за обновлениями нашей ленты, чтобы первыми узнать об их появлении в линейке этих банков.
Параметры, действующие на данный момент в этих банках, мы описывали ранее. Вспомним ключевые моменты.
Условия Сбербанка
На текущий момент действуют следующие условия:
- Возможна покупка квартиры как в новостройке, так и на вторичном рынке.
- Фиксированная плата за кредит – 8,8% годовых.
- Максимальный период финансирования – до 20 лет.
- Сумма займа максимально – 2 629 000 руб.
- Первоначальный взнос – 15 %.
- Обязательна покупка полиса страхования недвижимости.
Условия ВТБ
Сейчас сотрудники МЧС могут получить ипотеку по следующим параметрам:
- Объект приобретается в новостройке или на вторичном рынке.
- Процентная ставка на весь срок – 8,8%. Если заемщик перестает быть участником накопительной системы, плата останется прежней.
- Срок действия договора финансирования – до 25 лет. При этом на момент его окончания заемщику должно быть не более 50 лет.
- Максимально можно получить – 2 840 000 руб.
- 15% — первый взнос.
Ежемесячные взносы по ссуде оплачиваются за счет НИС до тех пор, пока заемщик продолжает службу. После увольнения эта обязанность переходит к нему.
Условия двух банков практически не отличаются друг от друга. Однако в программе принимают участие и другие кредитные организации.
Сводная таблица
Таблица поможет сравнить действующие условия в банках-участниках программы по военной ипотеке.
| Банк | Ставка, % | Сумма, тыс. руб. | ПВ, % |
| ДОМ.РФ | 7,5 | 3252 | 20 |
| ВТБ | 8,5 | 2990 | 15 |
| Газпромбанк | 8,1 | 3050 | 20 |
| Банк Зенит | 9,1 | 3800 | 20 |
| РНКБ | 8,65 | 2964 | 10 |
| РоссельхозБанк | 9 | 2700 | 10 |
| Сбербанк | 8,4 | 2788 | 15 |
| Абсолют банк | 9,95 | 2656 | 20 |
| Банк Санкт-Петербург | 10 | 2800 | 15 |
| Промсвязьбанк | 7,8 | 3173 | 20 |
Максимально возможная сумма кредита во всех банках отличается незначительно и находится в пределе 2 800 000 руб. Сумма эта выбрана не случайно. Она рассчитана, исходя из возможностей государства оплачивать ежемесячные взносы в НИС, которые, в свою очередь, направляются на погашение ипотеки.
Некоторые кредитные организации, такие как Абсолют, Уралсиб и Зенит дают возможность заемщикам увеличить максимальный размер ссуды. В этом случае часть ежемесячных платежей военнослужащий должен оплачивать самостоятельно за счет собственных накоплений. Как правило, доля личных денежных средств в платеже не может превышать 25-30%.
Ипотека от Тинькофф банка
Квартиры в новостройках имеют улучшенную планировку, а стоимость 1 кв. м. значительно ниже по сравнению с готовой недвижимостью. На покупку нового жилья Тинькофф банк выдает ипотеку на следующих условиях:
- процентная ставка 6-11,25% годовых;
- при отказе от личного страхования ставка повышается на 2%;
- на погашение долга клиенту дается 25 лет;
- обязательный аванс – 15%;
- возможна выдача до 100 млн рублей.
За получением кредита в Тинькофф могут обратиться физические лица в возрасте 20-64 года. На последнем месте работы стаж – от трех месяцев, а общий – не менее года.
Главное преимущество ипотеки в этом банке – на оплату первоначального взноса может использоваться материнский капитал. Не обязательно подтверждать свои доходы документально.
Калькулятор ипотеки МЧС
Сумма кредита
Тип платежей
Процентная ставка, %
Материнский капитал
Дата выдачи
Срок кредита
Досрочные погашения
| Дата | Тип | Сумма/ставка | |
График
Таблица
| Срок | 0 мес. |
| Сумма | 0 руб. |
| Ставка | 0 % |
| Переплата | 0 руб. |
| Начало выплат | 0 |
| Конец выплат | 0 |
| Необходимый доход | 0 |
| № | Дата | Платеж | Основной долг | Проценты | Остаток долга | Досрочные погашения |
Наш калькулятор позволит посчитать, какая сумма финансирования необходима для приобретения выбранного объекта, сумму, необходимую для первого взноса, размер ежемесячных платежей в зависимости от срока и ставки.
Ипотека от Сбербанка
В этом банке выдается больше всего жилищных кредитов. Учреждение является участником льготных государственных программ, поэтому у его клиентов есть возможность получить ипотеку под минимальный процент. По новостройке действуют такие условия:
- процентная ставка для зарплатных клиентов равна 10,5-10,7% годовых;
- стандартная ставка 10,8-11% годовых;
- если не оплачен полис личного страхования, то ставка повышается на 1%;
- срок погашения долга 30 лет;
- аванс от 15%;
- максимальная сумма 100 млн рублей.
Кредит выдается гражданам в возрасте 21-75 лет, общий стаж которых равен 12 месяцев. На последнем месте работы – от полугода. Если клиент получает зарплату в Сбербанке, то ограничение по общему стажу на него не распространяется.
Плюсы программы: невысокая ставка, возраст заемщика до 75 лет.